25 års historisk avkastning där en strategi har slagit börsen är svårt att avfärda som en tillfällighet. Jag förstår att man känner sig trygg med att fortsätta.
Men pengarna man investerar idag ska inte växa under de där 25 åren. De ska växa under nästa period, som ingen av oss har sett ännu.
Jag tänker på det när jag ser diskussioner om utdelningsaktier jämfört med Nasdaq eller amerikanska teknikbolag. Någon visar en graf och frågar varför man fortsätter med något som har gått så mycket sämre. Varför inte bara köpa det som uppenbarligen fungerar?
Jag förstår frågan. Har något gått bättre i tio eller femton år känns det inte längre som en kort period. Det är en ganska stor del av ens liv som sparare.
Men titta på den här bilden.
Det gick att vara väldigt övertygad då också
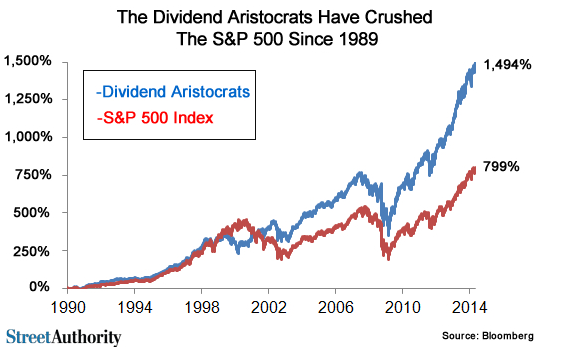
Grafen visar Dividend Aristocrats, en grupp amerikanska bolag med lång historik av höjda utdelningar, jämfört med S&P 500. Vid slutet av perioden står det 1 494 procent mot 799 procent.
Det är en rejäl skillnad. Och den har byggts upp under ungefär 25 år, genom både uppgångar och börskrascher.
Tänk dig att du sitter med den bilden framför dig 2014. Du har valt utdelningsstrategin, fortsatt investera och sett den dra ifrån det breda indexet. Någon frågar varför du tror på det du gör.
Du behöver knappt säga något. Du kan bara visa grafen.
Det hade varit lätt att vända på dagens diskussion: varför äga hela S&P 500 när bolagen som höjer sina utdelningar verkar vara så mycket bättre? Ser du inte skillnaden?
Det är det jag tycker gör bilden intressant. Den visar hur övertygande ett resonemang kan vara långt innan vi vet hur det kommer att fungera för den som följer det härifrån.
När historisk avkastning börjar kännas som ett facit
Idag är det ofta teknikbolag, Nasdaq och på senare år AI som får representera det självklara valet. Den som föredrar något annat får förklara sig. Varför nöja sig med det där när du kunde ha fått så mycket mer?
Frågan är rimlig att fundera på. Men jag tycker att säkerheten i svaren ibland är märklig. Vi vet vilka investeringar som har gått bäst under perioden vi tittar på. Därifrån är det ett ganska stort steg till att veta vad man borde äga i femton eller tjugofem år till.
Ändå pratar vi ofta som om den sista delen redan är avgjord.
Det gäller knappast bara utdelningar och teknik. Samma sorts övertygelse dyker upp kring USA jämfört med resten av världen, stora bolag jämfört med små och aktiv förvaltning jämfört med index. Efter tillräckligt många bra år blir det svårt att ens föreställa sig varför någon skulle välja annorlunda.
Jag äger själv gärna investeringar som ger utdelningar. Det gör förstås att jag lägger märke till de här diskussionerna. Men jag kan inte använda den gamla grafen som ett löfte om att mitt sätt kommer vinna framöver heller.
25 år är lång tid att bygga en övertygelse på.
Det är ändå de kommande åren vi ska investera i.
Hur länge klarar man att något annat går bättre?
Det är här jag tycker att långsiktighet blir svårare än den låter.
Vi pratar mycket om att klara en börskrasch. Kan du sitta kvar om portföljen halveras? Klarar du röda siffror utan att sälja i panik? Det är viktiga frågor, men jag undrar om vi förbereder oss lika mycket på att känna oss fel ute under många år.
Föreställ dig att du har valt strategi med stöd av grafen ovan. Sedan börjar något annat gå bättre. Första året spelar kanske ingen större roll. Några år senare tycker du fortfarande att ditt resonemang håller.
Men tänk dig att det fortsätter i tio år. Eller femton.
Under tiden fyller du på med nya pengar, läser om andras resultat och får höra att ditt sätt att investera är förlegat. Ditt eget sparande kan ha vuxit ganska bra. Ändå börjar du räkna på vad du hade haft om du bara hade gjort som de andra.
Jag tror att det sliter mer än man gärna erkänner. Till slut behöver inget särskilt hända i portföljen för att man ska vilja byta. Man är bara trött på att försvara sitt val, även inför sig själv. Det ligger nära det jag skrev om hur investeringar också kan bli ett sätt att känna sig kunnig.
Och när man väl byter finns det gott om historik som stöd för det nya beslutet. Det är ju just den historiken man har suttit och tittat på medan tvivlet vuxit.
Den här jämförelsen får mig att fundera på hur mycket av problemet som egentligen ligger i själva valet av investering.
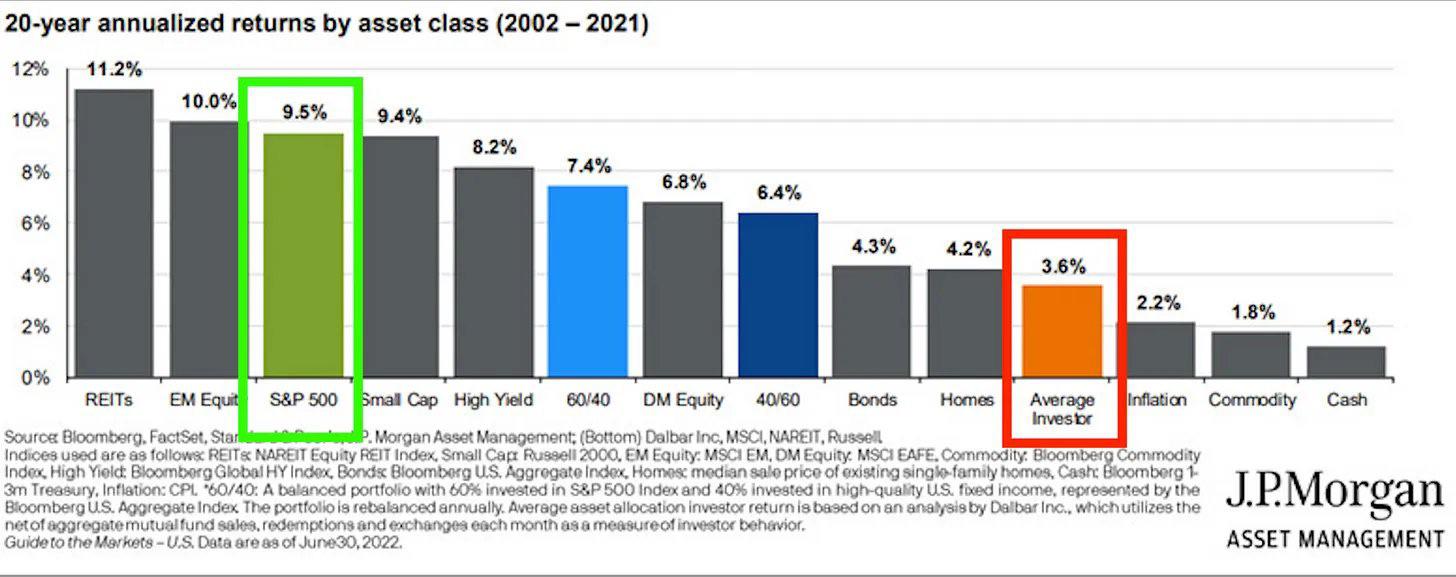
Under perioden 2002–2021 visar bilden 9,5 procent om året för S&P 500 och 7,4 procent för en portfölj med 60 procent aktier och 40 procent obligationer. Till och med portföljen med den omvända fördelningen, alltså mer obligationer än aktier, landar på 6,4 procent.
Stapeln för genomsnittsinvesteraren ligger på 3,6 procent.
Jag tror att en stor del av förklaringen finns i det där ständiga letandet efter något bättre. Man tappar tålamodet med det man äger, köper det som har gått bra och känner sig nöjd med bytet ett tag. Sedan kommer nästa period där något annat ser mer lockande ut.
Varje byte kan kännas genomtänkt. Man har läst på, jämfört och dragit slutsatser. Men det går att lägga mycket arbete på sitt sparande och ändå mest flytta runt pengarna efter avkastning som redan har varit.
Jag behöver kunna leva med det jag äger
För mig blir det här en del av valet redan från början. Jag vill förstå hur investeringen fungerar, men också varför jag skulle vilja äga den under en lång period när annat går bättre.
Utdelningar ger mig något konkret som jag uppskattar även när kursutvecklingen inte är särskilt rolig. För någon annan kan enkelheten i ett fondsparande göra det lättare att låta pengarna vara. Det är en del av varför jag inte tycker att fonder är nybörjarversionen av aktier. Hur ett sparande fungerar för personen som äger det spelar också roll.
Det betyder inte att jag aldrig ska ändra mig. Men jag vill ha bättre skäl än att någon annan kan visa upp en snyggare graf.
Jag vet inte vilken strategi som kommer se självklar ut om tjugo år. Jag lär däremot hinna känna mig ganska dum med den jag har valt flera gånger innan dess.
Vill du läsa om något annat? Upptäck Pengaliv →