Om Pengaliv
Pengaliv är en svensk sajt om privatekonomi, investeringar och de ekonomiska beslut som blir mer komplicerade när resten av livet också ska få plats.
Här skriver jag om aktier, fonder, ETF:er, banker, bolån, pension, kreditkort, boende, bil och vardagsekonomi. Men framför allt skriver jag om besluten bakom.
För pengar har sällan bara ett jobb. Samma tusenlapp kan användas till att investera, amortera, bygga buffert, renovera huset eller göra något tillsammans med familjen.
Pengaliv handlar om att förstå de valen bättre — inte om att optimera varje krona till varje pris.
Mycket av det jag skriver börjar i något jag själv gjort, funderat över eller försökt lösa. Det är också där namnet kommer ifrån.
Ekonomi för livet som faktiskt pågår.
Vem jag är
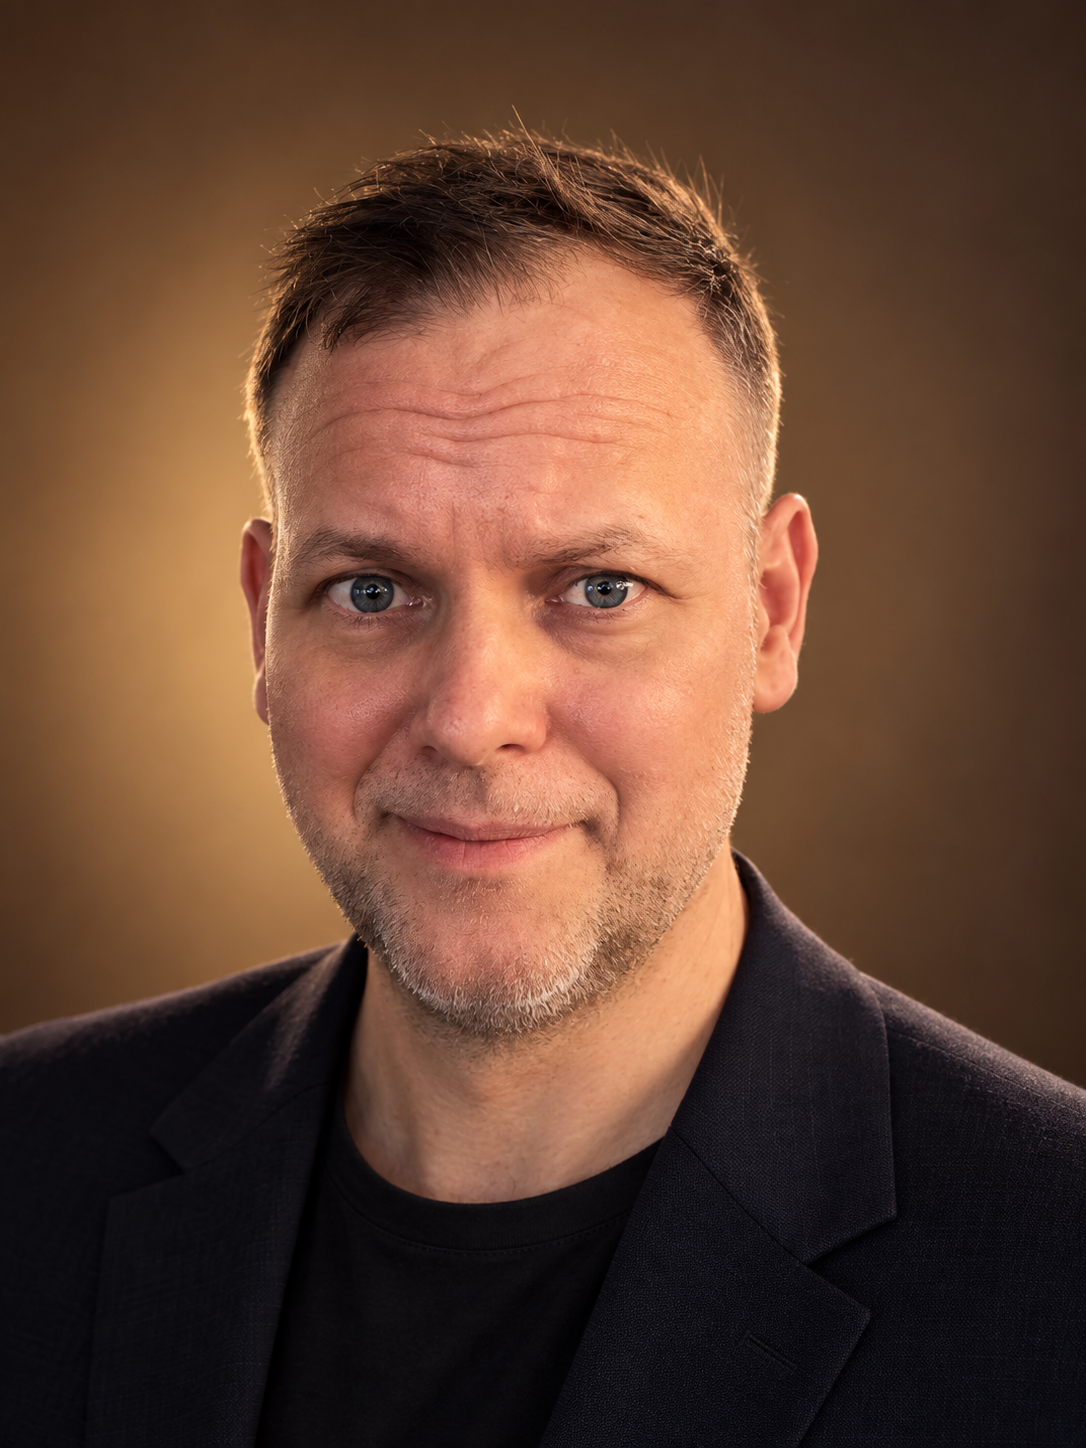
Jag heter Sebastian Årsjö. Jag är 45 år, bor i Sverige med min sambo sedan 23 år, vårt barn och vårt hus.
Finans och investeringar har varit ett stort intresse i mer än tjugo år.
Jag skriver också på engelska på Market Philosophy, där fokus ligger mer renodlat på investeringar, marknadsbeteende och investerarpsykologi – hur risk, tid, känslor och våra egna beteenden påverkar besluten vi fattar som investerare.
Under den tiden har jag hunnit prova ganska mycket. Aktier, trading, valutor, råvaror, mindre bolag, utdelningsstrategier, ETF:er, fonder och olika sätt att bygga och hantera en portfölj.
En del har fungerat bättre än annat.
Med åren har jag blivit mindre intresserad av att hitta den perfekta strategin och mer intresserad av att förstå vilket problem en investering eller ekonomisk lösning faktiskt ska lösa.
Jag investerar fortfarande aktivt och följer marknaderna noggrant. Men investeringarna existerar inte i ett vakuum längre.
De delar balansräkning med huset. Kassaflöde med familjen. Framtiden med pensionen. Och ibland kapital med saker som behöver göras idag.
Det är mycket av det Pengaliv kommer ur.
Jag skriver inte som finansiell rådgivare och försöker inte tala om för någon exakt hur deras ekonomi ska se ut.
Jag skriver som någon som varit intresserad av pengar och investeringar länge, gjort många egna val och misstag och fortfarande tycker att ekonomiska beslut är bland det mest intressanta man kan fundera på.
Hur jag tänker om pengar
Pengar på ett konto, pengar investerade på börsen, kapital bundet i ett hus och pengar som används till att minska en skuld gör olika saker.
Att jämföra dem enbart efter förväntad avkastning missar därför ofta halva beslutet.
Det finns marknadsrisk, bolagsrisk, koncentrationsrisk, valutarisk, likviditetsrisk och risk som uppstår genom lån och hävstång.
Men det finns också risken att behöva pengar vid fel tidpunkt eller bygga en strategi som ser bra ut på papper men inte fungerar i verkligheten.
En bil kostar pengar. Ett hus kostar pengar. En semester kostar pengar.
Men de kan också köpa tid, flexibilitet, trygghet, erfarenheter eller något annat som faktiskt har värde.
Det betyder inte att allt är värt priset. Bara att priset inte berättar hela historien.
Jag tycker om enkla lösningar när enkelheten faktiskt hjälper.
Men ibland finns det goda skäl att använda flera banker, flera mäklare, en ETF i stället för en fond eller en mer komplicerad lösning därför att den löser ett konkret problem bättre.
Enkelhet är ett verktyg. Inte ett mål i sig.
Inkomster förändras. Hus går sönder. Barn kostar pengar. Marknader faller. Räntor förändras. Planer gör det också.
En ekonomi som bara fungerar när alla antaganden blir rätt är inte särskilt robust.
Varför Pengaliv finns
Jag har läst om ekonomi och investeringar i större delen av mitt vuxna liv, och mycket av det som skrivs är väldigt bra. Men jag tycker ofta att privatekonomi hamnar i två ganska olika ytterligheter.
Den ena är generell: spara mer, jämför priser, bygg en buffert och investera långsiktigt. Den andra försöker optimera nästan allting: lägsta avgiften, högsta förväntade avkastningen, bästa kreditkortet, rätt fond, rätt amortering och rätt konto.
Problemet är att verkliga ekonomiska beslut sällan är så isolerade. Det kan vara rationellt att investera istället för att amortera och ändå välja att amortera. Det kan vara dyrt att äga bil och ändå vara värt pengarna. Och det kan vara matematiskt bättre att spara mer samtidigt som det finns perioder i livet då pengarna gör större nytta idag.
Samma sak gäller produkter och leverantörer. Två banker eller mäklare kan vara bra av helt olika skäl.
Pengaliv finns för att skriva om den delen av ekonomin. Inte för att säga att siffrorna saknar betydelse, utan för att de måste sättas in i det liv där besluten faktiskt fattas.
Vad du hittar här
Hur innehållet tas fram
Mycket på Pengaliv börjar i mina egna erfarenheter.
Om jag skriver om hur jag använder flera banker, amorterar, investerar, använder kreditkort eller tänker kring min buffert är utgångspunkten vad jag faktiskt gör och varför.
Jag använder också AI som ett redaktionellt verktyg för bland annat research, idéarbete, struktur och bearbetning. Resonemangen, erfarenheterna och slutsatserna är mina, och jag ansvarar för det som publiceras.
När en artikel innehåller regler, skatter, villkor, räntor eller andra uppgifter som kan förändras försöker jag kontrollera dem mot relevanta och så långt som möjligt primära källor.
Jag försöker också skilja på tre saker:
fakta, mina egna erfarenheter och mina egna slutsatser.
De är inte samma sak.
Ekonomiska produkter förändras dessutom hela tiden. Avgifter, räntor, villkor och erbjudanden kan därför ha ändrats sedan en artikel skrevs, även när själva resonemanget fortfarande håller.
Annonser och affiliatelänkar
Pengaliv är en kommersiell publikation.
Pengaliv kan innehålla annonser och affiliatelänkar när det finns en naturlig koppling till innehållet. Det innebär att sajten i vissa fall kan få ersättning om en läsare klickar vidare, blir kund eller genomför ett köp.
Kommersiella möjligheter ska inte styra vilka ämnen jag skriver om eller vilka slutsatser jag landar i.
Jag vill kunna skriva att en tjänst är bra när jag tycker att den är bra, mindre bra när den inte passar och ibland att det bästa alternativet är att inte köpa eller byta någonting alls.
Många artiklar kommer inte ha någon kommersiell koppling alls.
När en kommersiell relation finns ska den vara tydlig.
En artikel ska kunna stå på egna ben oavsett om den innehåller en kommersiell länk eller inte.
En sista sak
Pengaliv är byggt kring en ganska enkel idé: pengar ska både kunna bygga framtiden och fungera i livet som pågår under tiden.
Ibland betyder det att investera mer eller amortera. Ibland att välja den billigare lösningen. Och ibland att faktiskt använda pengarna till något som är viktigt nu.
Det intressanta är sällan att hitta en regel som gäller för allt. Det är att förstå vilket beslut man faktiskt står inför.
Välkommen till Pengaliv.
Sebastian Årsjö
kontakt@pengaliv.se