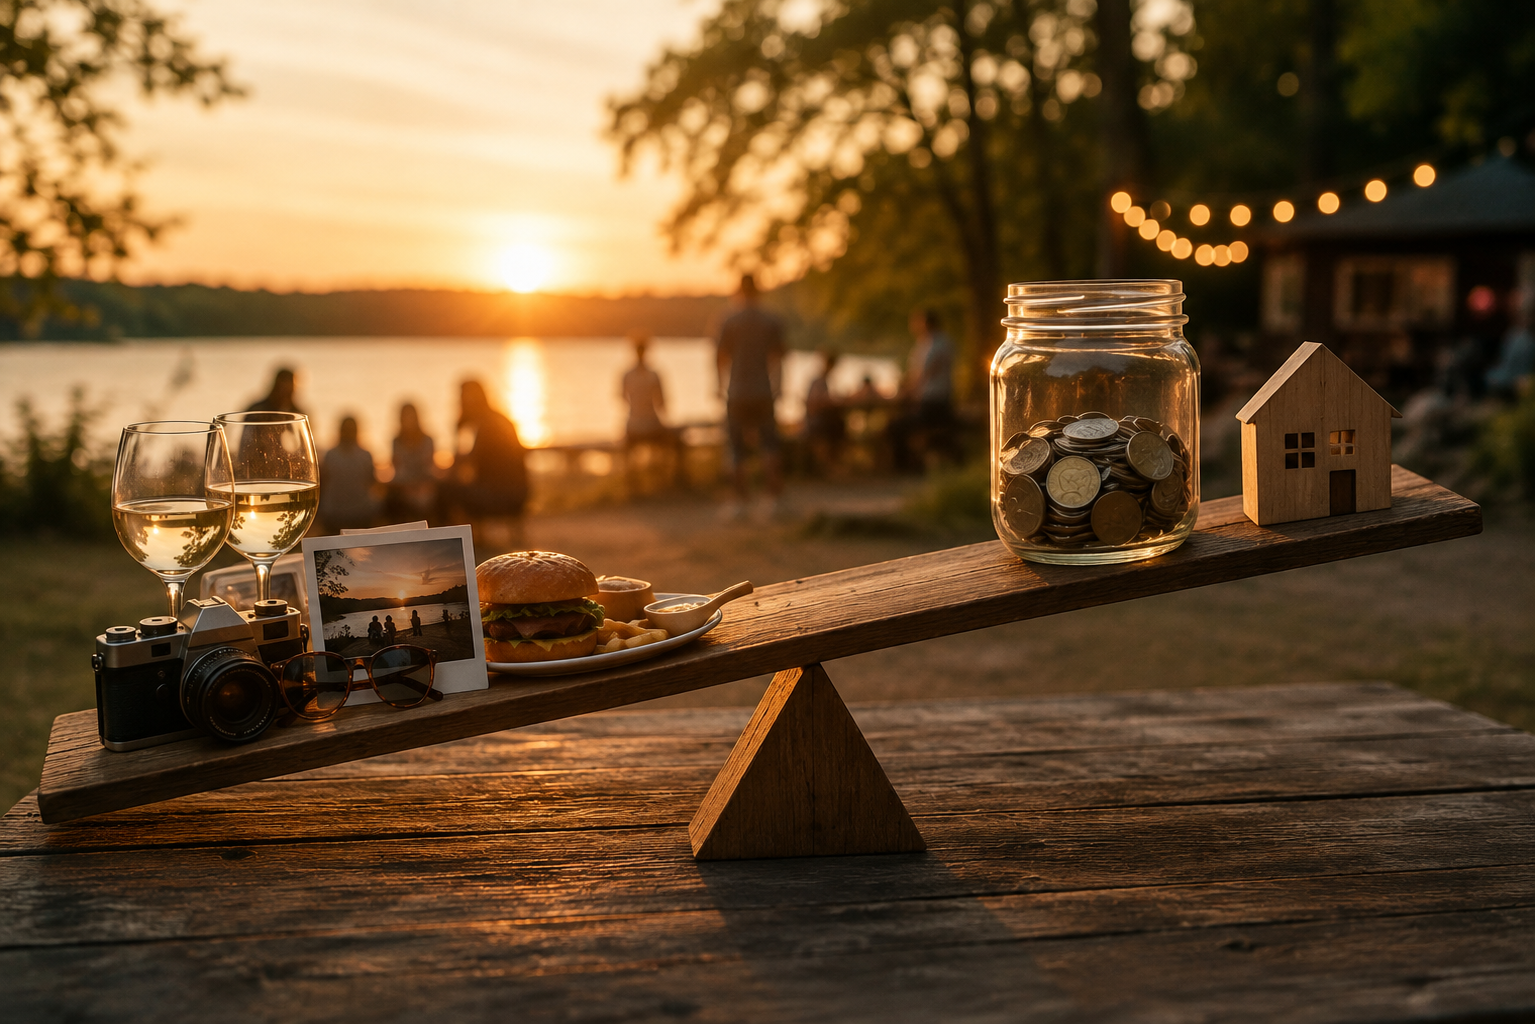
En resa med familjen när barnet är tio går inte att spara till när barnet är trettio.
Det går att göra en annan resa då. Kanske en dyrare och bekvämare. Men det är inte samma resa.
Det är sådant jag tycker försvinner ibland när man pratar om hur mycket pengar man borde spara. Vi är ganska bra på att räkna på vad pengarna kan bli värda senare. Vad man avstår från under tiden är svårare att få in i beräkningen.
20 000 kronor kan få många år på börsen. De kan också användas till något med familjen nu, medan alla har tid, lust och möjlighet att följa med.
Jag vill gärna ha en stark ekonomi när jag blir äldre. Jag tycker om att investera och se kapitalet växa. Men jag vill inte automatiskt ge den äldre versionen av mig själv företräde till alla pengar.
Vi som lever här nu har också användning för dem.
Det är lätt att börja räkna poäng
För den som gillar ekonomi finns det mycket att tycka om med sparandet. Portföljen går att följa. Sparkvoten går att räkna ut. Ett mål kommer närmare och det syns ganska tydligt när man har varit duktig.
Att använda pengarna ger sällan ett lika tydligt kvitto på att man gjort rätt.
En resa kan ha varit värd pengarna utan att det finns någon siffra som bevisar det. Samma sak med att kunna vara ledig lite mer eller göra något hemma som man uppskattar varje dag. Kontot visar ändå bara att pengarna har minskat.
Där tror jag att det är lätt att fastna. Sparandet ser ut som framsteg och utgifterna ser ut som steg bakåt.
Sedan kan varje köp räknas om till framtida kapital. Vad hade middagen, semestern eller bilen kunnat bli värd om pengarna hade investerats istället? Med tillräckligt många år och ett antagande om god avkastning går det att få det mesta att se väldigt dyrt ut.
Men den beräkningen svarar inte på om jag ville använda pengarna till just det här.
Till slut kan man bygga en väldigt effektiv ekonomi för ett framtida liv samtidigt som man behandlar det nuvarande livet som en kostnad som helst ska hållas nere. Det är inte riktigt vad jag vill att pengar ska göra.
Vissa saker vill jag betala för medan jag har användning för dem
Under småbarnsåren kan mer tid eller en enklare vardag vara värd mycket. Några år senare kanske behovet ser helt annorlunda ut. Att då ha råd med det man hade behövt tidigare hjälper inte särskilt mycket.
Det gäller också mindre dramatiska val. En bil som passar familjens vardag och resor kostar pengar, men det är under de åren den används som nyttan finns. Samma sak med något i huset som gör vardagen bättre.
Jag tycker att man måste få väga in det utan att varje gång behöva bevisa att köpet var det ekonomiskt optimala.
Det är inte heller säkert att samma möjlighet finns kvar bara för att pengarna finns senare. Barn blir äldre, vardagar förändras och sådant man länge tänkt göra tillsammans kanske inte längre passar någon.
Jag är mindre intresserad av sådant jag tröttnar på direkt
Det betyder inte att allt jag skulle kunna köpa lockar lika mycket. Jag har betydligt lättare att motivera en utgift för något vi använder länge än för något som mest känns nytt i två dagar.
En bättre uteplats kan användas sommar efter sommar. En resa kan vara något man verkligen vill göra tillsammans. En pryl kan också vara värd pengarna om den faktiskt blir använd. Jag tycker inte att upplevelser automatiskt är fina köp och saker dåliga.
Det jag vill komma åt är vad som finns kvar när själva köplusten har lagt sig.
Om svaret är att vardagen fungerar bättre, att vi får mer tid eller att vi gjort något vi länge velat göra, har jag lättare att acceptera att mindre pengar hamnade i sparandet den perioden.
Jag tänker inte sluta investera. Men vissa år får huset ta mer plats, andra kanske resorna. Jag vill kunna välja det utan att behöva se en lägre sparkvot som något jag ska skämmas över.
Om vi väljer en familjeresa vill jag kunna vara nöjd med den. Jag behöver inte komma hem och räkna på vad den hade varit värd på börsen när barnet fyller trettio.
Vill du läsa om något annat? Upptäck Pengaliv →