 Sebastian Årsjö
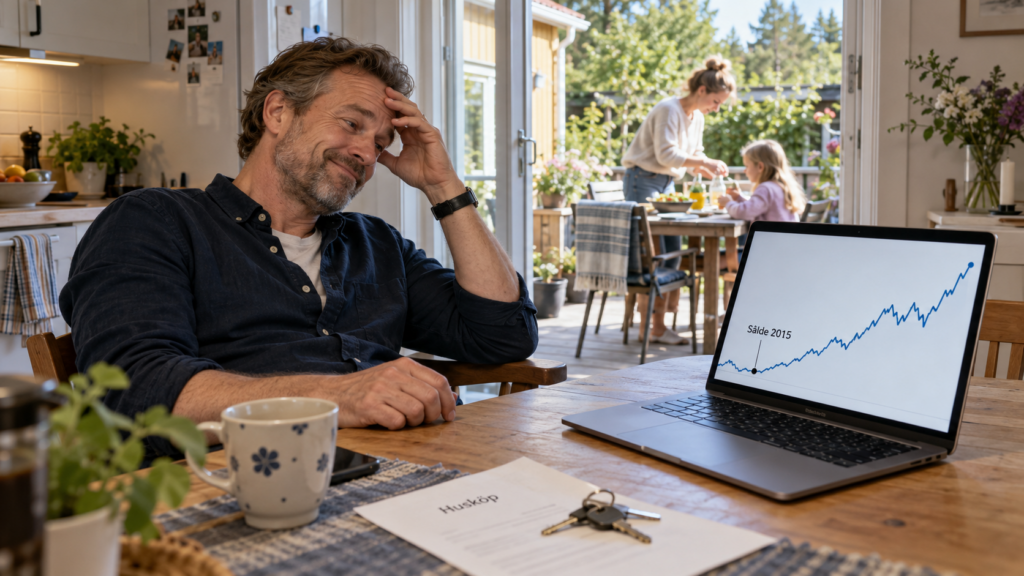
Runt 2015 valde jag därför att sälja aktier och ta ut en stor del av pengarna ur portföljen. Sedan följde börsår som hade kunnat göra väldigt mycket för de pengarna. Ibland räknar jag på vad portföljen kunde ha varit värd idag. Det är inte alltid en särskilt trevlig övning.
När jag började investera, någon gång runt 2009–2010, såg det ganska enkelt ut. Fortsätt jobba, sätt undan pengar varje månad och låt dem växa. Med ungefär sju procents avkastning om året och fyrtio år framför sig kunde man få fram riktigt fina siffror i ett kalkylblad.
Lite högre månadssparande gjorde stor skillnad. Några extra år också. Jag kunde ändra antagandena och få olika slutsummor, men pengarna rörde sig alltid åt samma håll. In i portföljen, där de skulle få ligga kvar och arbeta.
Sedan skaffade jag familj och köpte hus.
Vi behövde en större bil. Maten var tydligen dyrare än jag hade föreställt mig, och hus verkar alltid kunna hitta något nytt som behöver lagas. Det blev renoveringar, oväntade utgifter, semestrar och allt det där andra som hör till när en familjs vardag ska fungera. Inget särskilt dramatiskt egentligen. Men det var rätt mycket som inte hade fått någon egen ruta i kalkylbladet.
Jag hade räknat med börsras. Inte med att vilja något annat.
Jag förstod att avkastningen kunde bli sämre än jag hoppades. Att inkomsten kunde förändras och att börsen kunde krascha. Sådant gick att försöka ta höjd för. Däremot hade jag inte funderat särskilt mycket på om jag själv skulle vilja använda pengarna långt innan de där fyrtio åren hade gått.
När jag började var det framtida kapitalet som lockade. Några år senare hade jag ett hus, en familj och saker vi ville göra tillsammans. Jag tyckte fortfarande om investeringar, men det var fler än mitt framtida jag som skulle ha nytta av pengarna.
Runt 2015 sålde jag därför en stor del av portföljen. Värdet i depån minskade med ungefär 70 procent, samtidigt som våra vanliga hushållsutgifter hade blivit betydligt högre. Det skulle ta tid att bygga upp kapitalet igen.
Och sedan drog börsen iväg.
Det är den biten som fortfarande kan få mig att tänka: fan, kunde jag inte ha haft pengarna kvar några år till? Jag hade lagt år på att spara och investera, och sedan plockade jag ut en stor del av kapitalet före en period då det hade kunnat växa ordentligt. De pengar jag hade sålt för fick förstås ingen del av den uppgången. Inte av avkastningen på den avkastningen heller.
Det blir rätt stora belopp när man räknar fram till idag.
Ändå ångrar jag inte att jag sålde. Det kan låta som något man säger för att slippa erkänna ett dåligt beslut, men jag tycker faktiskt att båda känslorna får plats. Jag hade gärna haft den större portföljen. Jag är också glad över vad vi använde pengarna till.
Jag hade gärna haft både pengarna kvar på börsen och livet vi byggde med dem.
Det var bara inte det valet jag hade.
I efterhand får jag nästan allt att se dyrt ut
Det är väldigt lätt att ta en gammal utgift och räkna på vad samma pengar kunde ha blivit på börsen. Gör man det tillräckligt länge blir även ganska rimliga köp smärtsamma att tänka på. Bilen kostade plötsligt inte bara vad jag betalade för den. Nu ska jag lägga på alla år av avkastning jag kunde ha fått också.
Uträkningen behöver inte vara fel. Men jag märker hur lätt det är att vara generös mot det liv där jag aldrig sålde.
Där ligger pengarna kvar och växer, samtidigt som jag gärna föreställer mig att resten hade blivit ungefär som det blev ändå. Vi bor som vi gör, har fått ordning på huset och har gjort våra resor. Skillnaden är bara några extra siffror på kontot. I verkligheten hade vi behövt bo annorlunda, vänta med saker, låna mer eller avstå från något. Det hade också fått följder, även om de är betydligt svårare att stoppa in i en uträkning.
Pengarna försvann ju inte när jag tog ut dem ur depån. En del blev vårt hem. Annat betalade för bilen, reparationerna och sådant som gjorde vardagen enklare när familjen var yngre. En del använde vi till upplevelser som vi ville ha då.
Visst hade vi kunnat göra vissa saker billigare. Jag tror knappast att varje krona användes perfekt. Men det är ett ganska stort steg därifrån till att önska att allt hade fått stå tillbaka för portföljen.
Det är också det som gör frågan om att spara eller spendera svårare än den ser ut. Jag vet redan att pengarna kan bli mer värda om de får ligga kvar. Det var ju därför jag började investera. Men ibland har jag användning för dem innan dess.
Det går att bli lite för bra på att aldrig röra pengarna
Jag tycker fortfarande om att se kapitalet växa. Jag köper gärna aktier och behåller hellre en fungerande dator än byter ut den bara för att det finns en nyare. Men när man har vant sig vid att mäta framsteg i portföljvärde kan ett uttag kännas fel nästan oavsett vad pengarna ska användas till. Man har lärt sig att sätta in pengar. Att ta ut dem känns som att börja förstöra något man har arbetat länge med.
Och det gör man ju, på ett sätt. De pengarna slutar växa där.
Men den som gjorde den första sparplanen visste ganska lite om vad jag skulle vilja några år senare. Ändå är det lätt att låta hans kalkyl bli måttstocken för hur bra jag har lyckats.
Ibland räknar jag fortfarande på vad pengarna hade varit värda. Tajmingen känns rätt jävla sur när jag gör det. Men jag tänker också på hur vi levde då och vad vi faktiskt använde pengarna till. Jag hade sålt igen. Jag hade bara gärna sluppit se hur bra börsen gick efteråt.