Jag äger gärna ETF:er. Jag gillar att kunna välja ganska specifikt vad jag vill investera i och sedan handla fonden på börsen, ungefär som en aktie.
Men det är inte bokstäverna ETF som gör investeringen bättre. Om innehållet är detsamma får jag inte mer avkastning bara för att jag köper det på ett annat sätt.
Redan frågan ”indexfond eller ETF?” blandar egentligen ihop två saker. En indexfond följer ett index. En ETF är en fond som handlas på börsen. Den kan följa ett index eller vara aktivt förvaltad.
Det jag jämför här är alltså en vanlig indexfond, där jag lägger en fondorder, med en börshandlad fond som jag köper och säljer under handelsdagen.
För mig är det framför allt utbudet som gör att jag ofta väljer ETF:er.
Jag vill kunna hitta det jag faktiskt söker
Om jag vill äga ett brett globalt index finns det gott om vanliga fonder att välja mellan. Men ibland söker jag något mer specifikt: en viss utdelningsstrategi, en region, ett urval efter bolagens kvalitet eller en fond som använder optioner för att skapa kassaflöde.
Då hittar jag ofta fler alternativ bland ETF:erna än bland vanliga svenska fonder.
Det är den valfriheten jag har användning för. Jag kan välja en produkt för den funktion jag vill att den ska ha i portföljen, istället för att försöka få det närmaste alternativet att passa.
En global indexfond och en global index-ETF kan däremot äga ungefär samma bolag, om indexen de följer är likartade. Då vill jag först titta på innehaven och vikterna. Det är samma resonemang som när jag bedömer överlappningen mellan mina fonder: olika namn behöver inte betyda olika investeringar.
Om jag får den exponering jag vill ha i båda blir nästa fråga vad som skiljer dem i handeln, avgifterna och hur jag vill använda dem.
Jag gillar att själv sätta priset på min order
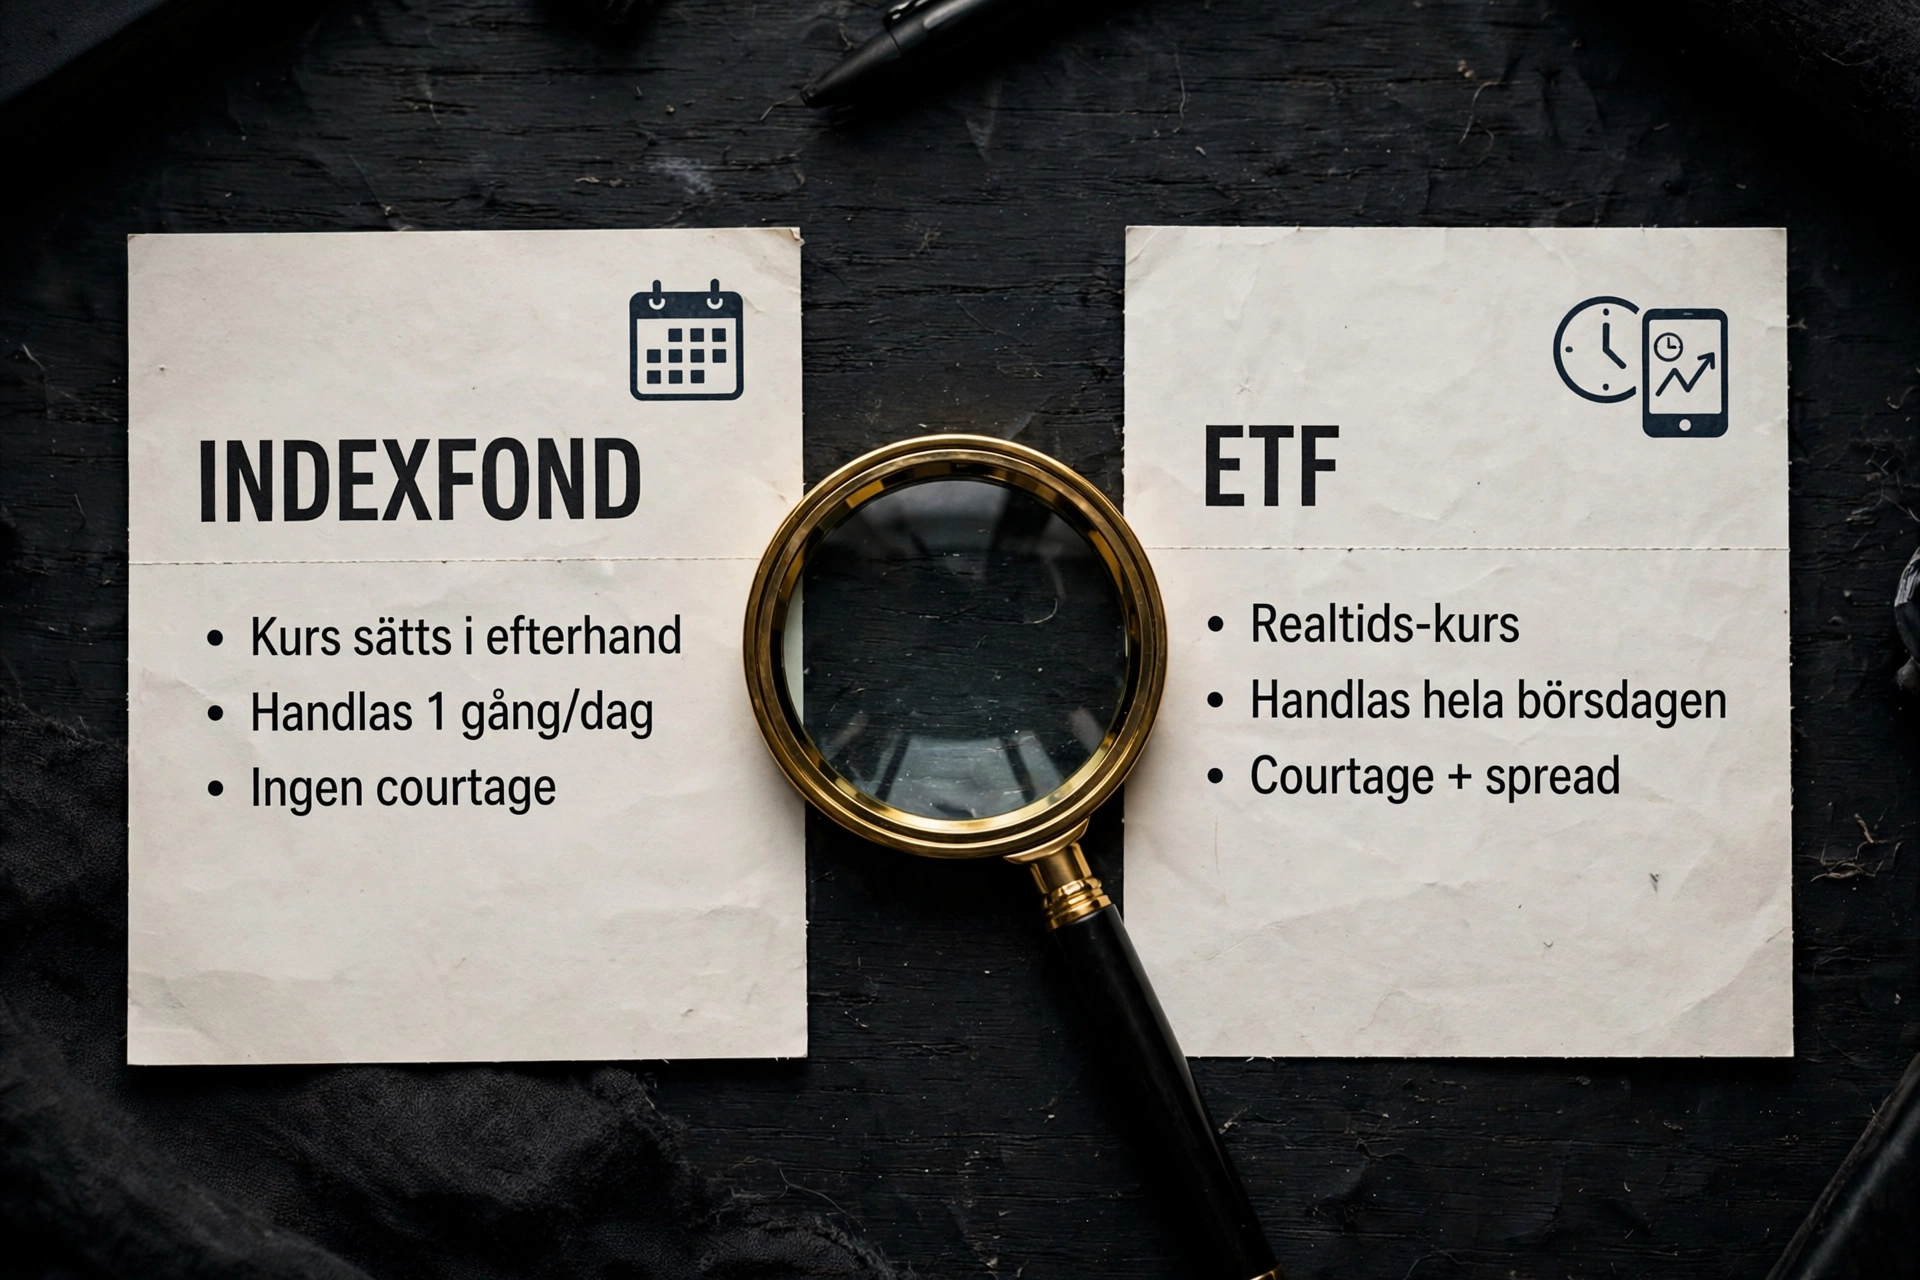
Med en vanlig fond skickar jag in en köporder utan att veta exakt vilken fondkurs jag får. Den fastställs senare enligt fondens handelsrutiner.
Med en ETF ser jag köp- och säljkurserna på börsen. Jag kan lägga en limitorder och bestämma det högsta pris jag är beredd att betala. Då kanske ordern inte går igenom, men jag har satt min gräns.
Det tilltalar mig, särskilt vid större köp eller när jag handlar något mer nischat.
Jag tänker inte försöka bevisa att jag får bättre avkastning av att kunna välja tidpunkt under dagen. Köper jag ett globalt index som jag ska behålla i trettio år är klockslaget knappast min viktigaste fråga. Men jag gillar att kunna se priset och bestämma om jag vill göra affären där.
Mer kontroll kan vara värdefullt.
Men bara om jag faktiskt har någon användning för den.
Fondavgiften är inte hela kostnaden
En låg årlig avgift ser bra ut när man jämför fonder. Med ETF:er behöver jag också räkna på vad det kostar att köpa och sälja.
Courtage kan tillkomma. Om pengarna behöver växlas till en annan valuta kan det kosta också. Sedan finns spreaden, skillnaden mellan köp- och säljkurs. Den syns inte som en separat avgift på samma sätt, men påverkar ändå affären.
För små köp kan framför allt ett minimicourtage bli oproportionerligt stort. Att köpa för 500 eller 1 000 kronor är något annat än att göra ett större köp. Däremot blir en procentuell växlingsavgift inte mindre i procent bara för att jag handlar för mer.
Det är här jag tycker att en vanlig indexfond har en tydlig styrka. Jag kan välja ett belopp som ska dras varje månad och sedan låta sparandet sköta sig. Jag behöver inte fundera på hur många andelar pengarna räcker till eller vilken order jag ska lägga.
Det finns automatiskt ETF-sparande hos vissa mäklare också, med särskilda villkor och ett utvalt sortiment. Så jag skulle jämföra det faktiska upplägget hos banken, inte bara utgå från att alla ETF-köp fungerar likadant.
Euro på prislappen säger inte hela saken om valutan
En ETF som handlas i euro gör valutaväxlingen synlig när jag köper. Men det betyder inte att investeringens valutarisk bara handlar om euro.
Om fonden äger amerikanska aktier får jag inte bort den underliggande valutaexponeringen genom att köpa fondandelarna i euro. En global indexfond som köps i svenska kronor kan på samma sätt ha stor exponering mot andra valutor. Eventuell valutasäkring är en separat egenskap att kontrollera.
Jag behöver alltså skilja på valutan jag betalar med och vad fonden faktiskt äger. Annars kan en fond som visas i kronor se mer svensk ut än den är.
Jag uppskattar att kunna välja vad som händer med utdelningarna
Jag gillar utdelande ETF:er när jag vill ha löpande kassaflöde. Pengarna kommer in på kontot och jag kan använda dem eller återinvestera där jag själv vill.
Det är ett val jag uppskattar att ha.
En ackumulerande fond behåller istället utdelningarna och återinvesterar dem inom fonden. Båda varianterna finns bland ETF:er. Många vanliga svenska indexfonder sköter också återinvesteringen utan att några pengar först kommer ut på mitt konto.
Om jag ändå tänker köpa mer av exakt samma fond kan det vara ganska skönt att slippa den omvägen. Jag behöver inte få en utdelning utbetald bara för att sedan lägga en ny köporder och eventuellt betala för handeln igen.
Vill du läsa om något annat? Upptäck Pengaliv →